प्रारंभिक परीक्षा: भारतीय प्रतिभूति और विनिमय बोर्ड (SEBI), क्रेडिट रिस्क-ओ-मीटर, कॉरपोरेट बॉन्ड, क्रेडिट रेटिंग एजेंसियाँ, ऋण प्रतिभूतियाँ, निवेशक संरक्षण, वित्तीय बाजार विनियमन।
मुख्य परीक्षा: सामान्य अध्ययन प्रश्नपत्र III भारतीय अर्थव्यवस्था, पूंजी बाजार, वित्तीय क्षेत्र में सुधार, कॉरपोरेट बॉन्ड बाजार, पारदर्शिता और निवेशक संरक्षण।
कीवर्ड्स: सेबी क्रेडिट रिस्क-ओ-मीटर, बॉन्ड का ऋण जोखिम, रंग-आधारित जोखिम वर्गीकरण, क्रेडिट रेटिंग, AAA रेटिंग वाले बॉन्ड, चूक का जोखिम, ऋण प्रतिभूतियाँ, कॉरपोरेट बॉन्ड बाजार, निवेशक जागरूकता, वित्तीय पारदर्शिता। |
चर्चा में क्यों?
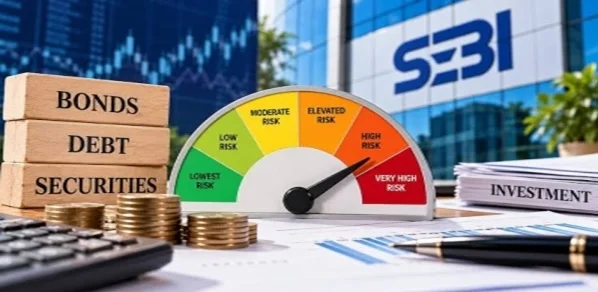
- भारतीय प्रतिभूति और विनिमय बोर्ड (SEBI) ने निवेशकों को बॉन्ड और अन्य निर्दिष्ट ऋण प्रतिभूतियों से जुड़े ऋण जोखिम का आकलन करने में सहायता प्रदान करने के लिए रंग-आधारित क्रेडिट रिस्क-ओ-मीटर (CRM) शुरू किया है।
- नया ढाँचा किसी ऋण लिखत को दी गई क्रेडिट रेटिंग के आधार पर ऋण जोखिम को छह श्रेणियों में वर्गीकृत करता है। इसमें हरे से लाल तक विभिन्न रंगों का उपयोग किया जाता है।
सेबी का क्रेडिट रिस्क-ओ-मीटर क्या है?
- क्रेडिट रिस्क-ओ-मीटर एक दृश्य जोखिम आकलन उपकरण है, जो निर्दिष्ट ऋण प्रतिभूतियों के ऋण जोखिम को छह रंग-आधारित श्रेणियों के माध्यम से प्रस्तुत करता है।
- इसका उद्देश्य क्रेडिट रेटिंग संबंधी जानकारी को अधिक सहज और समझने योग्य बनाना है, विशेष रूप से उन खुदरा निवेशकों के लिए जो तकनीकी वित्तीय शब्दावली से परिचित नहीं हैं।
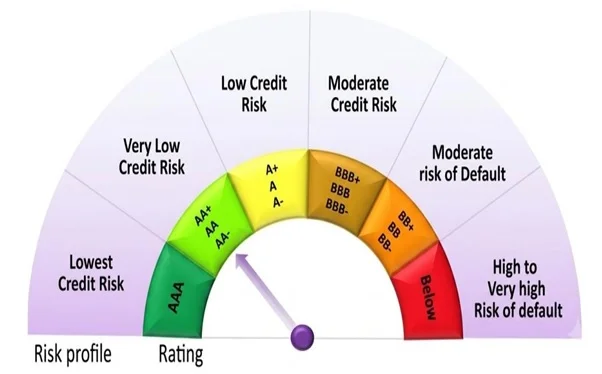
रंगों का वर्गीकरण सेबी के 7 अक्टूबर, 2026 के परिपत्र में निर्धारित किया गया है। यह मीटर केवल एक उदाहरणात्मक दृश्य प्रस्तुति है, किसी विशिष्ट बॉन्ड की रेटिंग नहीं।
नए ढाँचे के प्रमुख प्रावधान
1. अनिवार्य प्रकटीकरण संबंधी आवश्यकताएँ
- निर्गमकर्ताओं और ऑनलाइन बॉन्ड प्लेटफॉर्म प्रदाताओं (OBPPs) को प्रस्ताव दस्तावेजों, संक्षिप्त विवरणिकाओं, निजी नियोजन ज्ञापनों और विज्ञापनों में क्रेडिट रिस्क-ओ-मीटर प्रमुखता से प्रदर्शित करना होगा।
- यह मीटर वेब और मोबाइल आधारित बॉन्ड प्लेटफॉर्म पर भी दिखाई देना चाहिए, ताकि निवेशक निवेश करने से पहले ऋण जोखिम की पहचान कर सकें।
- प्रकटीकरण में क्रेडिट रेटिंग एजेंसी (CRA) का नाम और संबंधित लिखत को दी गई वास्तविक रेटिंग स्पष्ट रूप से बतानी होगी।
2. एक से अधिक क्रेडिट रेटिंग
- जब किसी ऋण प्रतिभूति को कई क्रेडिट रेटिंग एजेंसियों से रेटिंग प्राप्त होती है, तो मीटर में सबसे कम रेटिंग प्रदर्शित करनी होगी।
- निर्गमकर्ता मीटर के साथ अन्य रेटिंग भी प्रदर्शित कर सकते हैं।
- इस प्रावधान का उद्देश्य निवेशकों को केवल सबसे अनुकूल क्रेडिट रेटिंग पर निर्भर रहने से रोकना है।
3. असुरक्षित बॉन्ड के लिए विशेष प्रकटीकरण
- असुरक्षित ऋण लिखतों के लिए मीटर के नीचे ‘Unsecured’ (असुरक्षित) शब्द मोटे लाल अक्षरों में प्रदर्शित करना होगा।
- अतिरिक्त टियर-1 (AT1) बॉन्ड के साथ पूरी निवेशित पूंजी खोने की संभावना के बारे में अलग चेतावनी देनी होगी।
- इन प्रकटीकरणों का उद्देश्य ऐसे लिखतों से जुड़े विशिष्ट जोखिमों के प्रति निवेशकों की जागरूकता बढ़ाना है।
4. सहयोग नहीं करने वाला निर्गमकर्ता (INC)
- जब कोई क्रेडिट रेटिंग एजेंसी किसी निर्गमकर्ता को ‘Issuer Not Cooperating’ (सहयोग नहीं करने वाला निर्गमकर्ता) के रूप में वर्गीकृत करती है, तो मीटर में एक अलग INC क्षेत्र के माध्यम से यह स्थिति दर्शानी होगी।
- ऐसा वर्गीकरण संकेत देता है कि रेटिंग एजेंसी को निर्गमकर्ता से पर्याप्त जानकारी प्राप्त करने में कठिनाई हुई है।
- यह प्रकटीकरण ऋण चुकाने की क्षमता का आकलन करते समय निवेशकों को जानकारी की संभावित कमी पहचानने में सहायता करता है।
5. क्रेडिट रेटिंग को अद्यतन करना
- ऑनलाइन बॉन्ड प्लेटफॉर्म प्रदाताओं को NSDL और CDSL जैसे डिपॉजिटरी से रेटिंग में बदलाव की सूचना प्राप्त होने के 24 घंटे के भीतर क्रेडिट रिस्क-ओ-मीटर को अद्यतन करना होगा।
- मीटर को बॉन्ड की सूची और विस्तृत जानकारी वाले पृष्ठों पर निवेश संबंधी कार्रवाई के बटनों से पहले प्रमुखता से प्रदर्शित करना होगा।
- इन आवश्यकताओं का उद्देश्य निवेशकों द्वारा पुरानी क्रेडिट रेटिंग के आधार पर निर्णय लेने के जोखिम को कम करना है।
कौन-से ऋण लिखत इसके दायरे में आते हैं?
यह ढाँचा सूचीबद्ध और सूचीबद्ध किए जाने के लिए प्रस्तावित ऋण लिखतों पर लागू होता है। इनमें शामिल हैं:
- गैर-परिवर्तनीय प्रतिभूतियाँ (NCS): ऐसे ऋण लिखत जिन्हें इक्विटी शेयरों में परिवर्तित नहीं किया जा सकता।
- वाणिज्यिक पत्र (CPs): धन जुटाने के लिए जारी किए जाने वाले अल्पकालिक असुरक्षित लिखत।
- प्रतिभूतिकृत ऋण लिखत (SDIs): अंतर्निहित वित्तीय परिसंपत्तियों के समूहों द्वारा समर्थित प्रतिभूतियाँ।
- प्रतिभूति रसीदें (SRs): अधिग्रहीत वित्तीय परिसंपत्तियों में हित का प्रतिनिधित्व करने वाले लिखत।
- बाजार-संबद्ध डिबेंचर (MLDs): ऐसे ऋण लिखत जिनका प्रतिफल निर्दिष्ट बाजार संकेतकों से जुड़ा होता है।
सेबी के क्रेडिट रिस्क-ओ-मीटर का महत्त्व
- बेहतर निवेशक संरक्षण: रंग-आधारित व्यवस्था जटिल वित्तीय जानकारी को सरल बनाती है और निवेशकों को निवेश करने से पहले भुगतान में चूक के संभावित जोखिम पहचानने में सहायता करती है।
- बाजार में अधिक पारदर्शिता: मानकीकृत जोखिम प्रकटीकरण से निवेशक विभिन्न ऋण लिखतों के ऋण जोखिम की अधिक प्रभावी ढंग से तुलना कर सकते हैं।
- वित्तीय साक्षरता: यह प्रणाली क्रेडिट रेटिंग को समझना आसान बनाती है, विशेष रूप से पहली बार निवेश करने वाले खुदरा निवेशकों के लिए।
- कॉरपोरेट बॉन्ड बाजार को मजबूती: जोखिम संबंधी बेहतर जानकारी निवेशकों का विश्वास बढ़ा सकती है और भारत के ऋण बाजार में अधिक सूचित भागीदारी को प्रोत्साहित कर सकती है।
- नियामकीय जवाबदेही: अनिवार्य प्रकटीकरण और समय पर रेटिंग अद्यतन करने की व्यवस्था निर्गमकर्ताओं, रेटिंग एजेंसियों और ऑनलाइन बॉन्ड प्लेटफॉर्म की जिम्मेदारियों को मजबूत करती है।
चुनौतियाँ और सीमाएँ
- जोखिम का सीमित दायरा: क्रेडिट रिस्क-ओ-मीटर ऋण जोखिम को मापता है, लेकिन बाजार जोखिम, ब्याज दर जोखिम या तरलता जोखिम को नहीं दर्शाता।
- क्रेडिट रेटिंग पर निर्भरता: इसकी प्रभावशीलता क्रेडिट रेटिंग एजेंसियों द्वारा दी जाने वाली रेटिंग की सटीकता, स्वतंत्रता और समयबद्धता पर निर्भर करती है।
- अत्यधिक सरलीकरण का जोखिम: निवेशक हरे रंग की श्रेणी वाली प्रतिभूतियों को पूरी तरह सुरक्षित समझ सकते हैं, जबकि सभी निवेशों में कुछ न कुछ जोखिम होता है।
- अनुपालन संबंधी आवश्यकताएँ: निर्गमकर्ताओं और ऑनलाइन प्लेटफॉर्म को जोखिम वर्गीकरण सही ढंग से प्रदर्शित और अद्यतन करने के लिए आवश्यक प्रणालियाँ बनाए रखनी होंगी।
आगे की राह
- जोखिम आकलन की विश्वसनीयता बढ़ाने के लिए सेबी को क्रेडिट रेटिंग एजेंसियों की निगरानी मजबूत करनी चाहिए।
- निवेशक जागरूकता कार्यक्रमों में ऋण जोखिम, बाजार जोखिम और तरलता जोखिम के बीच अंतर समझाया जाना चाहिए।
- ऑनलाइन बॉन्ड प्लेटफॉर्म को क्रेडिट रिस्क-ओ-मीटर के साथ स्पष्ट प्रकटीकरण और निवेशक शिक्षा के साधन उपलब्ध कराने चाहिए।
- ढाँचे का समय-समय पर मूल्यांकन इसके क्रियान्वयन में कमियों की पहचान करने और जोखिम संबंधी जानकारी को बेहतर ढंग से प्रस्तुत करने में सहायता कर सकता है।
प्रारंभिक परीक्षा बहुविकल्पीय प्रश्न
प्रश्न. सेबी द्वारा शुरू किए गए क्रेडिट रिस्क-ओ-मीटर का मुख्य उद्देश्य क्या है?
A. कॉरपोरेट बॉन्ड की ब्याज दरें निर्धारित करना
B. ऋण प्रतिभूतियों से जुड़े ऋण जोखिम का आकलन करना और उसे दृश्य रूप में प्रदर्शित करना
C. सभी बॉन्ड निवेशों के पुनर्भुगतान की गारंटी देना
D. विदेशी मुद्रा लेन-देन को विनियमित करना
मुख्य परीक्षा प्रश्न
प्रश्न. भारत के कॉरपोरेट बॉन्ड बाजार में पारदर्शिता और निवेशक संरक्षण बढ़ाने में सेबी के क्रेडिट रिस्क-ओ-मीटर के महत्त्व पर चर्चा कीजिए। ऋण प्रतिभूतियों से जुड़े समग्र जोखिमों का आकलन करने में इसकी सीमाओं का परीक्षण कीजिए।
|
FAQs
1. सेबी का क्रेडिट रिस्क-ओ-मीटर क्या है?
यह सेबी द्वारा शुरू किया गया छह स्तरों वाला रंग-आधारित प्रकटीकरण उपकरण है, जो निवेशकों को निर्दिष्ट ऋण प्रतिभूतियों से जुड़े ऋण जोखिम को समझने में सहायता करता है।
2. कौन-सा रंग सबसे अधिक ऋण जोखिम दर्शाता है?
लाल रंग भुगतान में चूक के उच्च से अत्यधिक उच्च जोखिम को दर्शाता है। इसमें B, C और D श्रेणियों की रेटिंग वाले लिखत शामिल हैं।
3. क्या क्रेडिट रिस्क-ओ-मीटर निवेश की सुरक्षा की गारंटी देता है?
नहीं। यह ऋण जोखिम के बारे में जानकारी प्रदान करता है, लेकिन पुनर्भुगतान या बाजार और तरलता जोखिमों से सुरक्षा की गारंटी नहीं देता।
4. किसी बॉन्ड की एक से अधिक क्रेडिट रेटिंग होने पर क्या होता है?
क्रेडिट रिस्क-ओ-मीटर में क्रेडिट रेटिंग एजेंसियों द्वारा दी गई सबसे कम रेटिंग प्रदर्शित करनी होगी। हालाँकि, अन्य रेटिंग भी बताई जा सकती हैं।
5. खुदरा निवेशकों के लिए क्रेडिट रिस्क-ओ-मीटर का क्या महत्त्व है?
यह जटिल क्रेडिट रेटिंग संबंधी जानकारी को समझना आसान बनाता है, जोखिम के प्रति जागरूकता बढ़ाता है और अधिक सूचित निवेश निर्णय लेने में सहायता करता है।
|

 Contact Us
 New Batch : 9555124124/ 7428085757
 Tech Support : 9555124124/ 7428085757